Superfinanciera identificó prácticas que afectaban a los consumidores en la venta de seguros por bancos
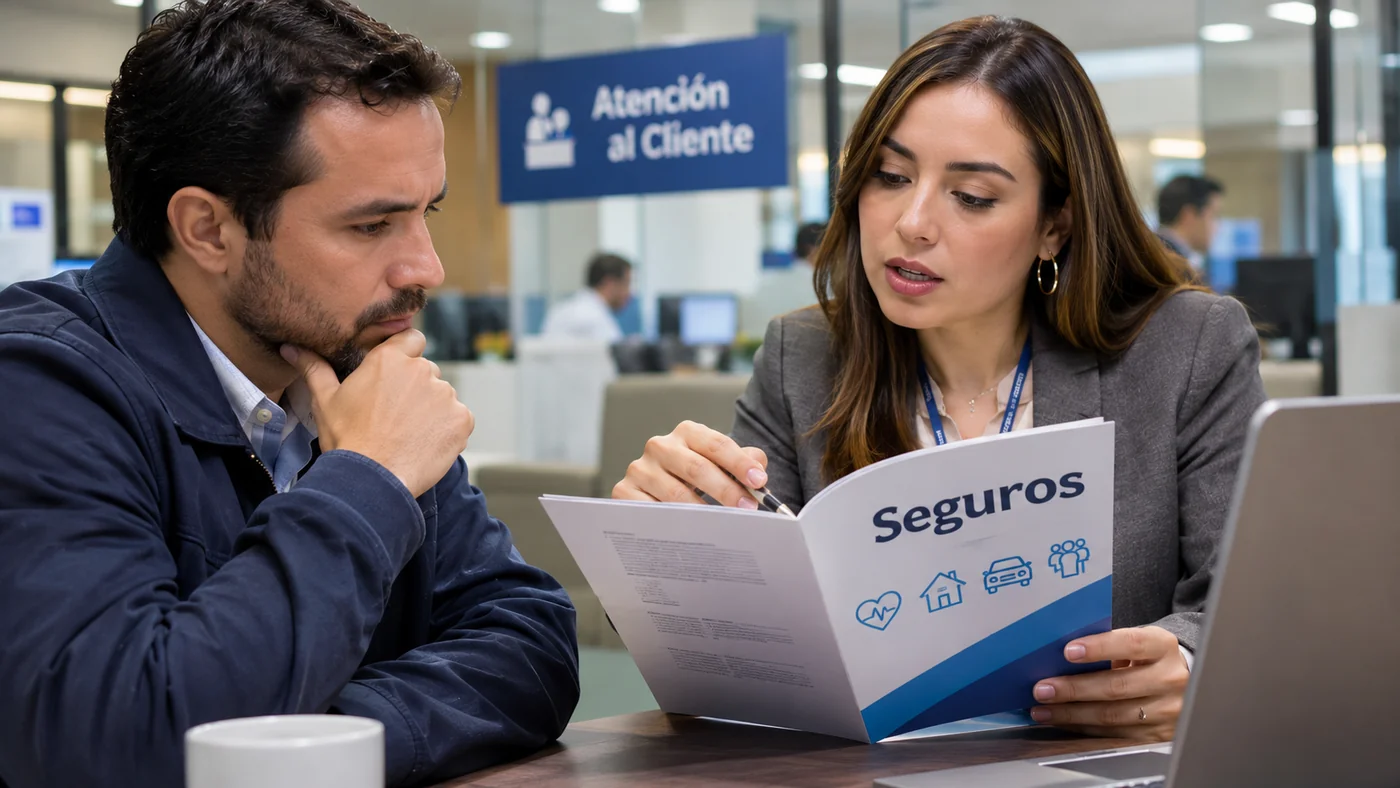
El propósito era elevar los estándares de trato justo a los consumidores financieros y revisar prácticas que pueden afectar la información recibida, la contratación, la renovación y la cancelación de seguros vinculados a productos bancarios. En este esquema, la entidad que comercializa el seguro y la aseguradora tienen responsabilidades que deben quedar claras para el consumidor.
Prácticas de los bancos en la venta de seguros bajo revisión
La Superintendencia Financiera publicó el 24 de enero de 2025 los resultados iniciales de un ejercicio de supervisión centrado en la comercialización de seguros bajo el modelo de «bancaseguros», en el que establecimientos de crédito y aseguradoras comparten canales para ofrecer pólizas. El propósito era elevar los estándares de trato justo a los consumidores financieros y revisar prácticas que pueden afectar la información recibida, la contratación, la renovación y la cancelación de seguros vinculados a productos bancarios.
La revisión de prácticas en venta de seguros por bancos pone el foco en la información que recibe el cliente, la forma de ofrecer el producto y la claridad del consentimiento. El consumidor debe distinguir un seguro opcional de una condición efectivamente exigida y conservar los documentos entregados al contratar.
La Superfinanciera examinó información y trato a consumidores financieros
En este esquema, la entidad que comercializa el seguro y la aseguradora tienen responsabilidades que deben quedar claras para el consumidor. Cuando el seguro está relacionado con un crédito u otro producto financiero, también debe distinguirse si es obligatorio por ley o contrato o si es voluntario y qué alternativas existen. Las condiciones no deben ocultarse detrás de una autorización genérica o de una venta vinculada que no se explique adecuadamente.
Pagos, recursos y obligaciones económicas
La situación de cada póliza debe evaluarse según sus documentos y el régimen financiero y de seguros aplicable.
En la venta de seguros por bancos deben examinarse la información previa, la claridad sobre cobertura, exclusiones, primas, renovación, cancelación y la relación entre el seguro y el producto bancario principal. La detección de prácticas inadecuadas por el supervisor no significa que todas las pólizas vendidas sean inválidas; el alcance depende de las conductas identificadas y de las instrucciones impartidas. El usuario debe pedir copia de la póliza, condiciones generales y particulares, autorización de cobro y soporte de la asesoría. Si considera que recibió información insuficiente, puede reclamar ante la entidad y utilizar las rutas de queja financiera aplicables.### Información que debe conocer el cliente al contratar
El cliente necesita saber si la póliza es obligatoria para el producto financiero contratado o si se ofrece como una cobertura voluntaria. También debe poder identificar quién es la aseguradora, qué entidad actúa como canal de comercialización, cuál es el riesgo cubierto y qué situaciones quedan excluidas. Las primas, periodicidad del cobro, duración, renovación y pasos para cancelar son elementos que permiten calcular el costo y decidir si la póliza responde a la necesidad del consumidor.
La explicación previa importa especialmente cuando el seguro se ofrece al mismo tiempo que un crédito. La persona debe distinguir los requisitos del préstamo de las coberturas adicionales, preguntar si puede escoger entre alternativas y recibir copia de los documentos contractuales. Una aceptación de un paquete bancario no debe ocultar que se está adquiriendo una póliza, y la autorización de cobro debe corresponder al servicio aceptado. Guardar la propuesta, el formulario y la póliza ayuda a resolver diferencias posteriores sobre lo que se informó.
Responsabilidades y reclamación del consumidor
El banco que ofrece el seguro y la compañía aseguradora pueden intervenir en momentos diferentes. El canal comercial debe explicar la oferta y recoger la decisión del cliente; la aseguradora define el contrato de seguro y evalúa reclamaciones de cobertura conforme a la póliza. Identificar a cada entidad evita que el consumidor sea enviado de una a otra sin saber quién debe responder sobre la venta, el cobro o un siniestro. Los documentos deben indicar a quién dirigir cada solicitud.
Si se detecta un cobro que no se reconoce, conviene solicitar el soporte de la autorización, revisar los extractos y pedir que se explique la relación entre el seguro y el producto bancario. Si la inconformidad se refiere a información incompleta, se deben describir las palabras usadas durante la venta y adjuntar la publicidad o comunicaciones disponibles. El consumidor puede acudir al sistema de atención de la entidad y, si el asunto no se resuelve, consultar las rutas de queja previstas para consumidores financieros. La revisión supervisora de prácticas identifica aspectos que merecen corrección, pero no vuelve inválidas de forma automática todas las pólizas vendidas por bancos.
Una comparación útil considera cobertura, exclusiones, deducibles, costo total y posibilidad de terminar la póliza. El cliente no debe decidir únicamente por el nombre del seguro o por la cuota mensual; debe conocer qué evento activa la cobertura y qué documentos se exigirían al presentar un siniestro. Esa información permite valorar el producto y conservar evidencia de que la decisión fue informada. Al comparar ofertas, el consumidor puede valorar si la prima se ajusta al presupuesto y si la cobertura realmente responde a la necesidad. Una póliza asociada a un crédito no debe ocultar qué costos corresponden al préstamo y cuáles al seguro. La cancelación debe solicitarse al responsable indicado en el contrato y conservarse la constancia de recepción.