La DIAN mantuvo disponibles sus boletines mensuales de actualidad jurídica para consultar novedades tributarias
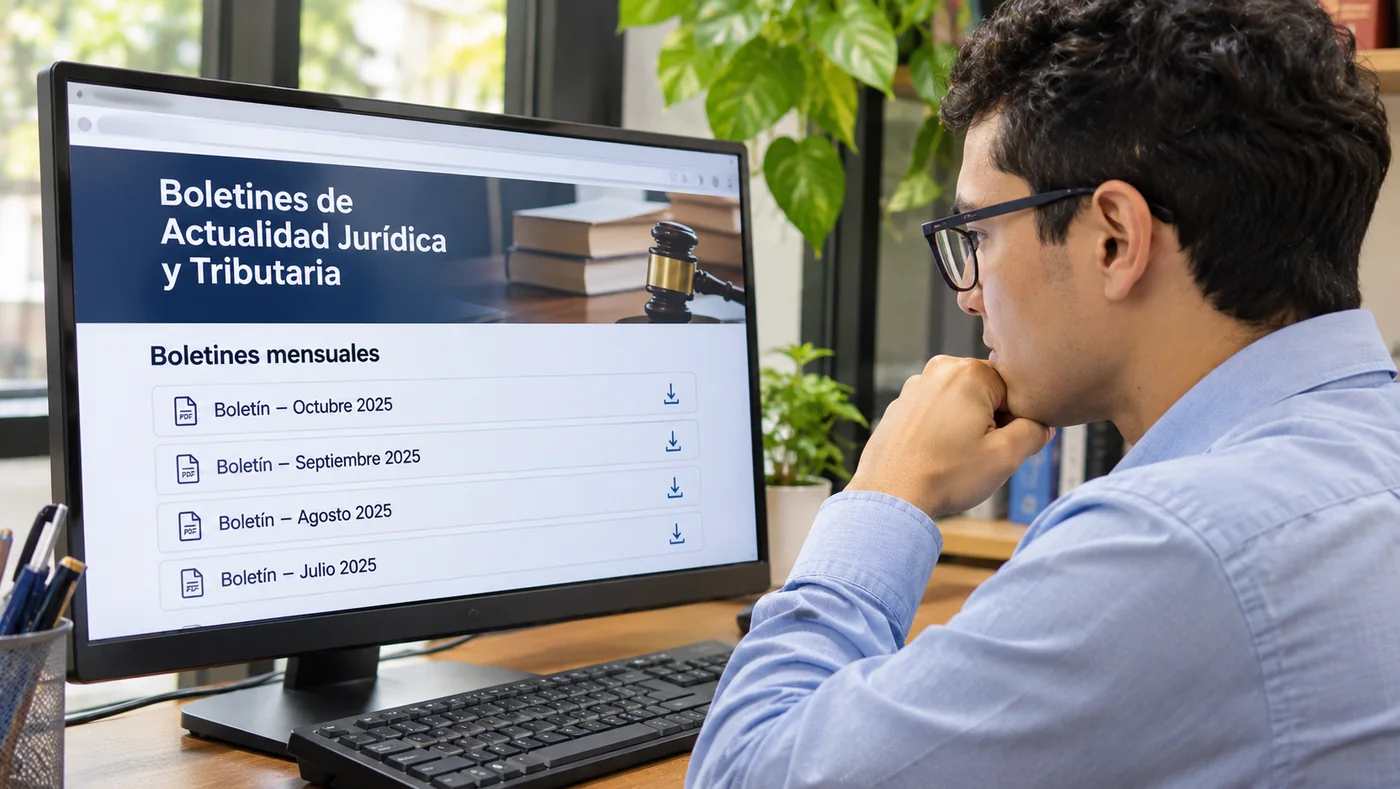
Esta herramienta permite a contribuyentes, contadores, revisores fiscales, asesores y estudiantes localizar cambios que pueden influir en la interpretación y cumplimiento de obligaciones fiscales. Un boletín mensual sirve como índice y síntesis de temas, pero el efecto jurídico debe determinarse a partir de la fuente primaria.
Boletines de actualidad jurídica tributaria de la DIAN
La DIAN mantiene un repositorio de boletines de actualidad jurídica que reúne novedades tributarias y aduaneras, conceptos, disposiciones normativas y pronunciamientos relevantes de cada periodo. Esta herramienta permite a contribuyentes, contadores, revisores fiscales, asesores y estudiantes localizar cambios que pueden influir en la interpretación y cumplimiento de obligaciones fiscales. Su utilidad aumenta cuando la información se consulta de manera sistemática, en lugar de depender únicamente de noticias breves o de explicaciones no oficiales difundidas en redes sociales.
Los boletines de actualidad jurídica de la DIAN reúnen novedades administrativas y tributarias en un punto de consulta. Su utilidad está en facilitar el seguimiento documental; la obligación de un contribuyente, sin embargo, debe determinarse a partir de la ley, el decreto, la resolución o el concepto preciso que resulte aplicable.
La entidad reúne novedades normativas para contribuyentes y asesores
Un boletín mensual sirve como índice y síntesis de temas, pero el efecto jurídico debe determinarse a partir de la fuente primaria. No es lo mismo una ley o decreto que modifica una obligación que un concepto administrativo que expone la interpretación de la entidad, ni una sentencia que define una controversia.
Pagos, recursos y obligaciones económicas
La consulta puede organizarse por periodo y materia, conservando el enlace del boletín y el documento original que fundamenta cada decisión. Para asuntos con impacto económico relevante, es conveniente contrastar la fuente con el Estatuto Tributario, los decretos reglamentarios y las instrucciones vigentes, sin basar una declaración únicamente en un resumen. El repositorio de la DIAN aporta trazabilidad y acceso a información oficial; la aplicación a un caso individual requiere identificar los hechos, los plazos y la norma que corresponda.
Los boletines jurídicos mensuales de la DIAN son herramientas de consulta que agrupan doctrina, normativa y decisiones relevantes para asuntos tributarios, aduaneros y cambiarios. El boletín puede señalar la existencia de un criterio administrativo, pero debe consultarse la resolución, concepto o sentencia citada antes de aplicarlo a una operación. En materia tributaria, una diferencia entre periodos, hechos o sujetos puede cambiar el resultado. Guardar la edición del boletín y la fuente original facilita reconstruir la interpretación utilizada en una declaración o procedimiento.
Documentos y soportes para verificar el caso
Los boletines de actualidad jurídica de la DIAN recopilan novedades que pueden comprender leyes, decretos, resoluciones, doctrina administrativa, conceptos y decisiones judiciales relacionadas con asuntos tributarios, aduaneros y cambiarios. Su principal utilidad es permitir a contribuyentes y asesores ubicar documentos relevantes en un periodo determinado. Sin embargo, el boletín no reemplaza la ley ni siempre contiene el texto integral de cada disposición; para liquidar un tributo o cumplir una obligación, es indispensable abrir la referencia original.
La consulta debe hacerse según el tema y el periodo gravable. Una modificación que afecta retención en la fuente, impuesto sobre la renta, facturación electrónica, IVA, aduanas o régimen cambiario puede tener destinatarios y fechas distintos. También debe diferenciarse la doctrina de la DIAN de una norma jurídica: un concepto expresa la interpretación institucional dentro de su ámbito, mientras que la obligación concreta deriva del marco normativo aplicable. Cuando existe una sentencia o una modificación posterior, el criterio anterior debe leerse teniendo en cuenta su vigencia y alcance.
Para empresas, una rutina útil consiste en registrar el número y fecha de cada norma relevante, identificar qué proceso interno afecta, asignar responsable de cumplimiento y guardar la versión del documento consultado. Un boletín de noviembre de 2025 puede servir para comprender el contexto de una consulta histórica, pero no debe ser presentado como un calendario vigente en 2026. Los artículos de actualidad jurídica ganan fiabilidad cuando señalan la fecha de la publicación y enlazan de forma directa el comunicado, el concepto, el decreto o la sentencia que sustentan la afirmación.
La publicación de boletines tampoco equivale a una revisión individual del caso tributario de un lector. Si una obligación depende de ingresos, costos, operaciones de comercio exterior o condición particular del contribuyente, los datos de ese caso deben contrastarse con la norma aplicable. La DIAN dispone de servicios e instrucciones oficiales para distintos trámites; el contribuyente debe usar la ruta adecuada, conservar declaraciones y soportes, y verificar si el material consultado ha sido actualizado. La serie de boletines es una herramienta de localización y seguimiento, no una respuesta vinculante para toda situación.
La DIAN mantiene publicaciones jurídicas para facilitar el seguimiento de novedades tributarias, aduaneras y cambiarias. Estas fuentes pueden ayudar a ubicar cambios recientes, pero una reseña no sustituye el texto integral ni convierte un concepto general en respuesta vinculante para todos los casos. Para resolver una duda, se debe contrastar la interpretación con la norma y con los hechos de la operación. Para organizar una consulta, se puede registrar el periodo del boletín, el documento primario citado, la materia y la fecha de vigencia. Así se distingue una novedad reciente de una regla aplicable a un periodo anterior y se evita usar una interpretación sin comprobar sus modificaciones posteriores.