La DIAN habilitó un servicio para generar facturas electrónicas utilizando el tipo y número de documento del comprador
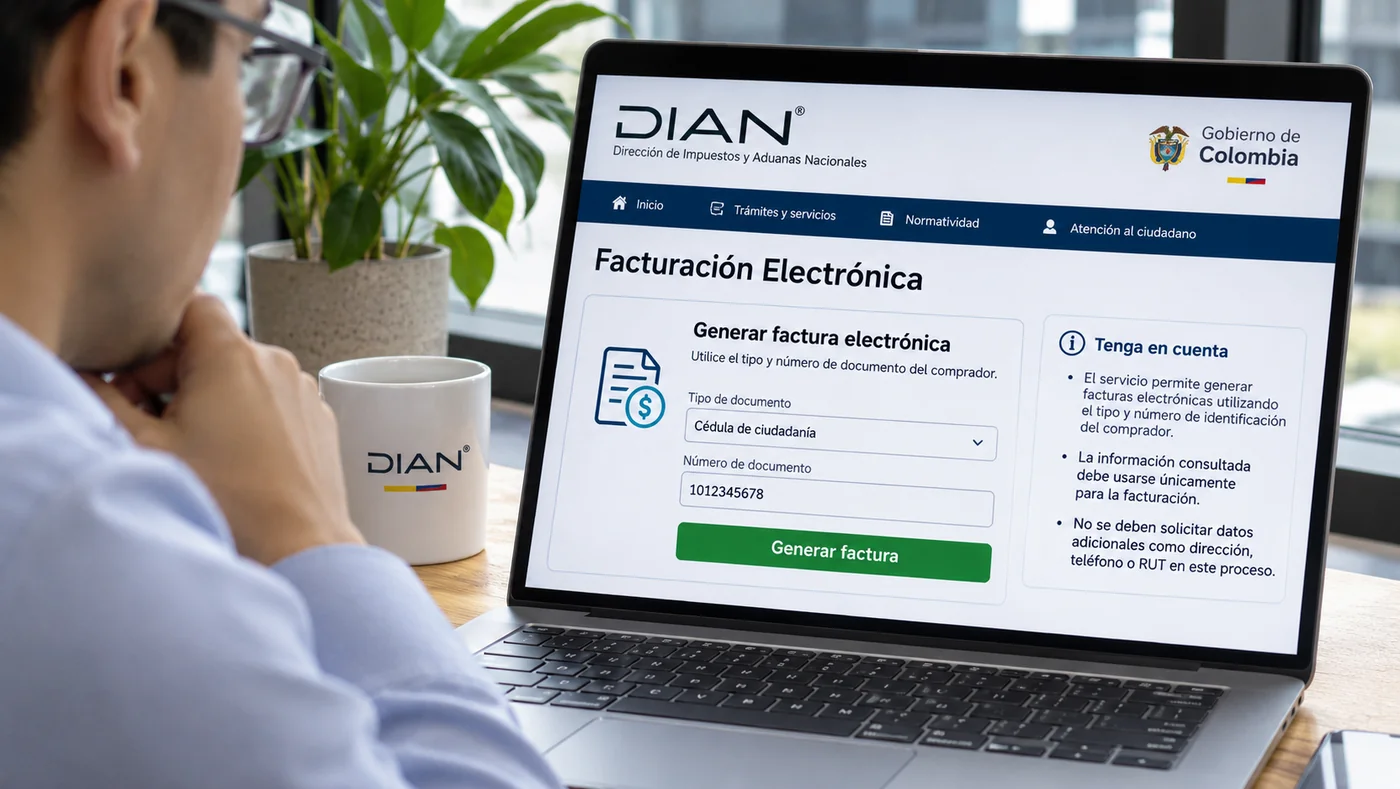
La entidad explicó que los datos consultados por este mecanismo debían utilizarse para el proceso de facturación, sin que se justificara solicitar información adicional como dirección, teléfono o RUT dentro de ese procedimiento específico. La facturación electrónica requiere identificar al comprador conforme a las reglas tributarias y registrar los datos exigidos en el sistema.
La DIAN habilita facturas electrónicas con el documento del comprador
La DIAN anunció en abril de 2025 un servicio que facilita la generación de facturas electrónicas mediante el tipo y número de identificación del comprador. La entidad explicó que los datos consultados por este mecanismo debían utilizarse para el proceso de facturación, sin que se justificara solicitar información adicional como dirección, teléfono o RUT dentro de ese procedimiento específico. La medida buscaba hacer más simple la identificación del adquirente y reducir la solicitud innecesaria de datos durante la emisión del documento electrónico.
El servicio de facturación electrónica que permite usar tipo y número de documento del comprador busca facilitar la identificación en la operación. La emisión correcta exige seguir las instrucciones técnicas de la DIAN y verificar los datos incluidos; un servicio digital no elimina las obligaciones del emisor de la factura.
La opción amplía los datos que pueden usarse para generar la factura
La facturación electrónica requiere identificar al comprador conforme a las reglas tributarias y registrar los datos exigidos en el sistema. Simplificar el proceso no significa que todos los demás requisitos de la factura desaparezcan, ni autoriza a utilizar los datos personales con propósitos diferentes a los permitidos. El responsable debe cumplir el marco de protección de datos y los requisitos técnicos del sistema de facturación aplicables a cada operación.
Documentos y soportes para verificar el caso
Para los compradores, el punto práctico es verificar que su identificación esté bien registrada y conservar la factura electrónica recibida. Los vendedores deben ajustar sus procesos con base en la información y documentación técnica publicada oficialmente y no crear campos obligatorios adicionales sin fundamento. El objetivo de la herramienta es facilitar la facturación y limitar la recopilación no necesaria de datos, sin debilitar las obligaciones tributarias ni de privacidad.
La generación de facturas electrónicas con datos del comprador debe cumplir los campos y procedimientos autorizados por el sistema de la DIAN. El servicio puede simplificar la captura de identificación, pero no elimina el deber del facturador de reportar correctamente la operación ni de conservar la trazabilidad del documento emitido. Empresas deben verificar la identidad y el tipo de documento del comprador, revisar los datos antes de expedir la factura y conservar las notas crédito o ajustes cuando procedan. El funcionamiento técnico del servicio puede cambiar, por lo que debe consultarse la guía vigente.
Plazos, vigencia y reglas de transición
El uso de la identificación en la factura requiere exactitud y una finalidad fiscal legítima. La persona que compra debe comprobar que el documento corresponde a la transacción, y la empresa debe establecer procedimientos de corrección cuando la factura tenga datos equivocados o se expida a un destinatario distinto. La Resolución 000202 de 2025 debe consultarse junto con las instrucciones técnicas del sistema de facturación para definir las condiciones de uso. La emisión debe respetar los controles y validaciones normativas aplicables al sistema de facturación. También conviene diferenciar identificación del comprador, autorización para otros usos de datos y obligaciones de conservación del emisor. La factura sigue siendo un documento de una operación económica específica, no una autorización general para el tratamiento comercial de la información del consumidor.
La factura electrónica tiene efectos tributarios y comerciales, de modo que la precisión de la identificación es importante para comprador y emisor. Si un dato se incorporó de manera incorrecta, debe acudirse al procedimiento de corrección correspondiente y conservarse evidencia de la solicitud. La consulta de la Resolución 000202 de 2025 y de las instrucciones de la DIAN es necesaria antes de adaptar el sistema del facturador.
Las correcciones de factura deben quedar soportadas para que comprador y emisor puedan identificar qué documento se ajustó y por qué. En caso de discrepancia, es útil comparar la factura con el pedido, contrato o comprobante de pago y acudir al procedimiento establecido por la DIAN, sin alterar el archivo original.### Buenas prácticas para emisores y compradores
El uso de una herramienta de consulta de identificación no elimina la responsabilidad del facturador de revisar que los datos incorporados correspondan a la operación. Antes de finalizar el documento, el emisor debe comprobar que el tipo y número de identificación estén asociados con el comprador correcto y que los demás campos obligatorios estén diligenciados conforme al sistema. La factura debe reflejar la transacción efectivamente realizada y conservar la trazabilidad requerida para una corrección posterior.
Para el comprador, recibir la factura permite comprobar qué identificación y conceptos quedaron registrados. Si observa un error, debe comunicarlo al emisor con los datos del documento y solicitar que se aplique el procedimiento de ajuste correspondiente. Es preferible conservar la factura original y la respuesta a la solicitud, en vez de modificar el archivo o utilizar una captura como sustituto del documento electrónico. El emisor debe mantener soportes que permitan relacionar la factura con la venta y con cualquier nota de ajuste.
La simplificación de los datos solicitados también se conecta con la finalidad del tratamiento. La información necesaria para facturar no debe convertirse sin explicación en una solicitud para publicidad u otros usos ajenos a la operación. Si se piden datos adicionales, el comprador puede preguntar por qué son necesarios y qué regla los exige. La empresa debe diferenciar los campos tributarios obligatorios de los datos que eventualmente solicite para un servicio separado, y explicar el propósito y las condiciones de uso cuando corresponda.