La DIAN ajustó los vencimientos tributarios de marzo de 2025 tras la declaratoria de día cívico nacional
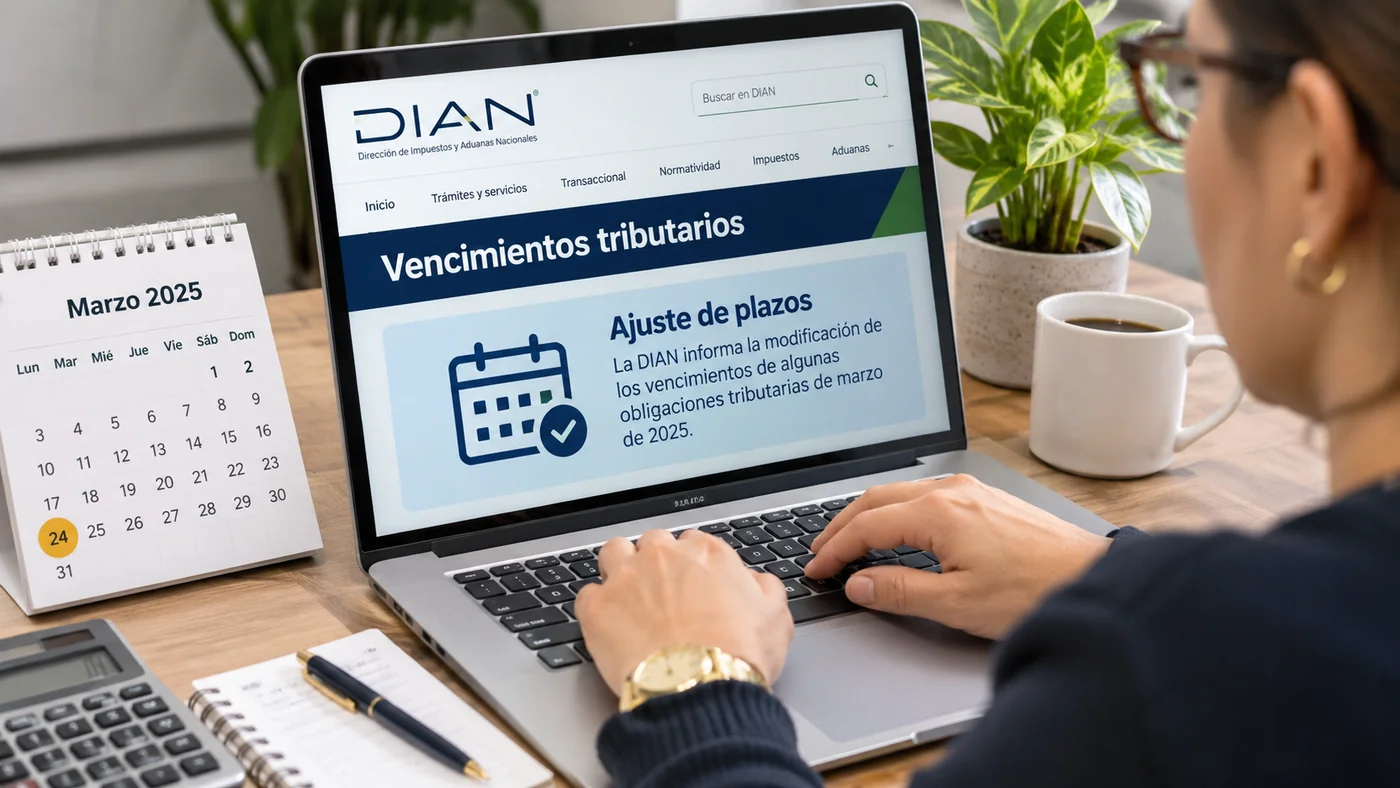
El cambio incidió en obligaciones cuyos plazos estaban calculados a partir de días hábiles, entre ellas vencimientos de retención en la fuente, IVA e impuesto nacional al consumo que coincidían con el calendario afectado. Los calendarios tributarios dependen de la obligación, el periodo gravable, los últimos dígitos del NIT y las reglas de días hábiles que establezca la norma.
Cambios en los vencimientos tributarios de marzo de 2025
La DIAN anunció en marzo de 2025 ajustes a algunos vencimientos tributarios después de la declaratoria de día cívico nacional mediante el Decreto 302 de ese año. El cambio incidió en obligaciones cuyos plazos estaban calculados a partir de días hábiles, entre ellas vencimientos de retención en la fuente, IVA e impuesto nacional al consumo que coincidían con el calendario afectado. La autoridad publicó instrucciones para evitar que los contribuyentes aplicaran fechas que ya habían sido modificadas por la medida oficial.
El ajuste de vencimientos por el día cívico nacional de marzo de 2025 muestra por qué el calendario tributario debe consultarse en su versión oficial y en la fecha correcta. El cambio de un día o de una fecha de presentación puede afectar el cumplimiento, pero solo para las obligaciones expresamente cubiertas.
La DIAN ajustó fechas tras la declaratoria de día cívico
Los calendarios tributarios dependen de la obligación, el periodo gravable, los últimos dígitos del NIT y las reglas de días hábiles que establezca la norma. Si una fecha es ajustada por una disposición o comunicado oficial, el contribuyente debe aplicar la modificación que corresponda y conservar el soporte de presentación y pago. No debe asumir que todos los vencimientos del mes se trasladan por igual ni que el cambio de una obligación afecta otras declaraciones con calendarios diferentes.
No todas las obligaciones usan el mismo cronograma. El riesgo de un vencimiento mal interpretado no se limita a una fecha en el calendario: puede implicar presentación tardía, intereses, sanciones o necesidad de corregir información.
Pagos, recursos y obligaciones económicas
Una herramienta simple consiste en relacionar cada impuesto, periodo, fecha de presentación y fecha de pago, verificar la agenda unos días antes y guardar los comprobantes. Si hubo una omisión, es importante revisar el estado de la obligación antes de actuar. El comunicado de la DIAN y el decreto que declaró el día cívico son las fuentes que permiten entender el cambio de aquel periodo.
Una modificación de vencimientos tributarios tras la declaratoria de día cívico sólo opera dentro de lo establecido por la DIAN y para las obligaciones que el acto o comunicado identifique. Los contribuyentes deben comprobar si el cambio afectó la obligación que debían presentar, la fecha concreta y el calendario ajustado. No es suficiente asumir que todos los vencimientos del mes cambiaron por igual. La constancia de presentación, el recibo y la versión del calendario vigente en ese momento son documentos útiles para resolver discrepancias posteriores.
Plazos, vigencia y reglas de transición
El día cívico nacional modificó determinados vencimientos tributarios en marzo de 2025, pero no puede interpretarse como una prórroga universal de todas las obligaciones de los contribuyentes. El ajuste debe examinarse por obligación, periodo, formulario, clase de contribuyente y fecha oficial prevista para el vencimiento. También es necesario distinguir la presentación de una declaración, el pago de un saldo y el suministro de información exógena, porque son deberes diferentes y no siempre comparten calendario. Las empresas y personas obligadas deben guardar el calendario original y la comunicación de la DIAN que fijó los cambios, así como los recibos de presentación y pago. Si una obligación no aparece expresamente cubierta por la modificación, no debe asumirse que su plazo cambió. Para realizar un trámite hoy se debe consultar el calendario tributario correspondiente al año y la obligación concreta.
Al aplicar el cambio de calendario, es necesario verificar que la obligación esté incluida en el ajuste anunciado. El día cívico y la reorganización de la atención pública no modifican automáticamente cada plazo establecido en el calendario tributario. Los contadores deberían documentar la fecha de vencimiento que resultaba aplicable y guardar el comunicado oficial consultado. Si existe una diferencia entre un calendario general y una instrucción específica, debe revisarse el texto publicado por la DIAN y no depender de una reproducción de terceros.
Las empresas que tenían vencimientos durante ese periodo deben revisar qué obligaciones se incluyeron expresamente en la comunicación. La prueba de presentación y pago es la mejor manera de reconstruir el cumplimiento. En una obligación actual, se necesita consultar el calendario vigente y no reutilizar fechas históricas. Los calendarios tributarios pueden variar por tipo de contribuyente, obligación y periodo; una prórroga específica no modifica automáticamente los demás deberes formales o sustanciales.
Los calendarios de la DIAN contienen obligaciones diversas y no todos los vencimientos se mueven juntos. Por eso una empresa debe verificar la fecha que corresponde a su formulario y tipo de contribuyente en el acto modificatorio específico, y archivar el comprobante de presentación o pago. Para reconstruir el cumplimiento de una obligación histórica, resulta útil anotar el impuesto, periodo gravable, número de formulario, fecha de vencimiento aplicable y fecha de presentación o pago, y guardar el calendario publicado para ese momento. Si se trata de una obligación diferente a las mencionadas en el ajuste, no debe extenderse automáticamente la prórroga. La fecha de un calendario de 2025 tampoco sirve para determinar vencimientos de años posteriores.