El calendario tributario de 2025 incluyó vencimientos para declarar renta por el año gravable 2024
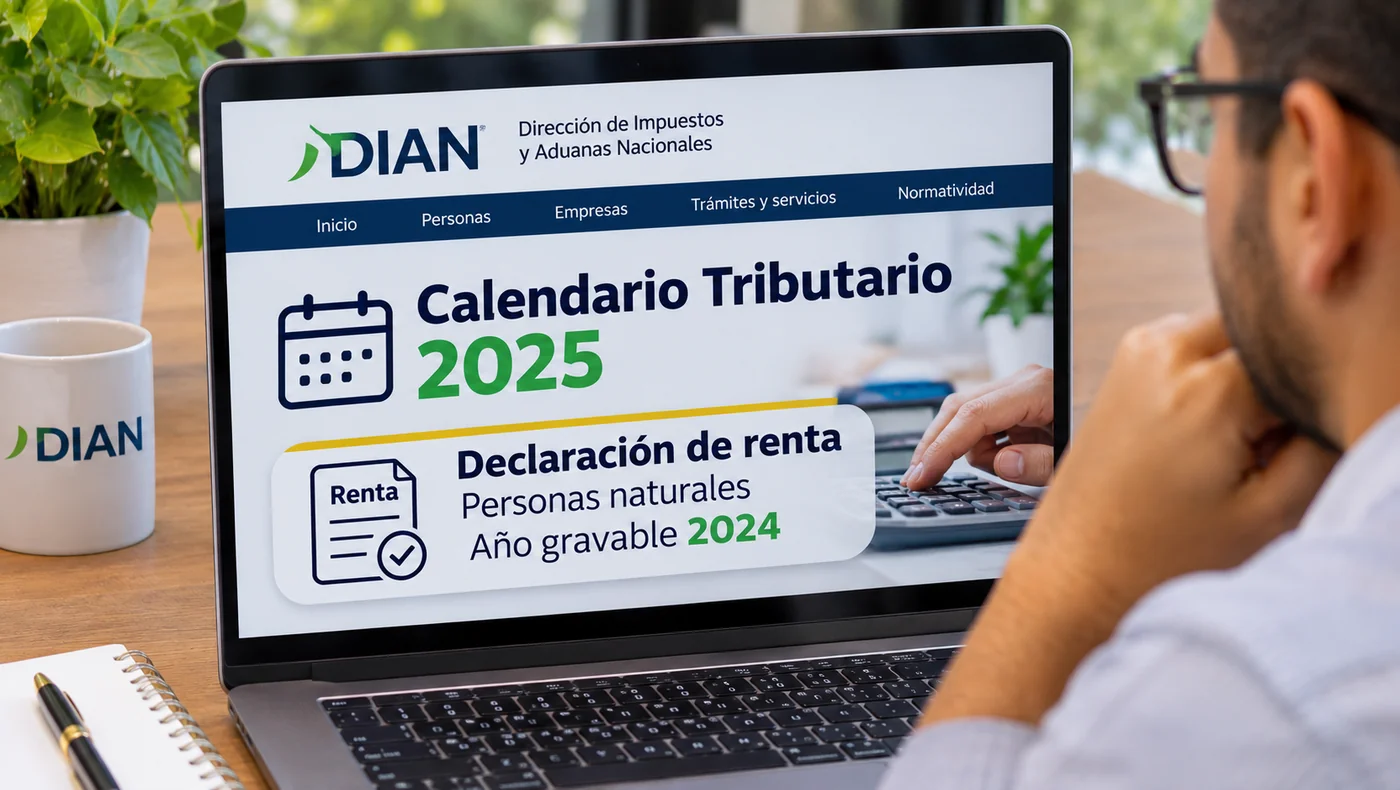
El calendario distribuyó las fechas de presentación y pago de acuerdo con los últimos dígitos del NIT, de manera que el plazo concreto no era idéntico para todos los contribuyentes. La declaración de renta exige revisar los ingresos del año, el patrimonio, las consignaciones, compras, consumos, movimientos financieros y demás criterios previstos por la normativa aplicable.
Fechas para declarar renta por el año gravable 2024
El calendario para declarar renta por el año gravable 2024 es una referencia tributaria histórica con fechas diferenciadas según la regla oficial aplicable. No es correcto trasladar ese cronograma a otro año sin comprobar el calendario correspondiente y las condiciones particulares del contribuyente.
El calendario tributario organizó los vencimientos de 2025
La declaración de renta exige revisar los ingresos del año, el patrimonio, las consignaciones, compras, consumos, movimientos financieros y demás criterios previstos por la normativa aplicable. Superar un umbral en una sola categoría no siempre agota el análisis; los requisitos deben evaluarse conforme a las reglas del año gravable respectivo. También es necesario distinguir la obligación de presentar declaración de la obligación de pagar impuesto, pues puede existir deber de declarar aunque el resultado no arroje saldo a cargo.
Plazos, vigencia y reglas de transición
La principal enseñanza del calendario de 2025 es que los vencimientos fiscales deben planificarse por NIT y verificarse en la fuente oficial del periodo que corresponde. Las personas que preparan una declaración pueden organizar certificados, extractos, soportes de deducciones y pagos, y conservar la constancia de presentación.
Como el calendario citado corresponde al año gravable 2024 y a vencimientos de 2025, debe leerse como información tributaria histórica. No puede usarse para fijar la fecha límite de una declaración actual. Los vencimientos de renta dependen del año gravable, el tipo de contribuyente, sus características fiscales y el calendario oficial aplicable. Un contribuyente debe conservar la declaración, los soportes, el recibo de pago y la constancia electrónica. Si la fecha ya pasó, el análisis se enfoca en el cumplimiento realizado y las consecuencias o alternativas previstas por la norma, no en repetir el calendario vencido.
Pagos, recursos y obligaciones económicas
El calendario tributario de 2025 organizó los vencimientos de personas naturales para presentar la declaración del impuesto sobre la renta correspondiente al año gravable 2024, así como otras obligaciones que tenían plazo en agosto. Son dos conceptos diferentes: el año gravable identifica el periodo en que se obtuvieron los ingresos, mientras que el año de presentación es 2025. La fecha exacta de vencimiento se definía de acuerdo con el calendario de la DIAN y el criterio de identificación que aplicara al contribuyente.
Una declaración de renta no era obligatoria para todas las personas por el solo hecho de haber recibido ingresos. La obligación dependía de los topes y condiciones previstos en el Estatuto Tributario para el año gravable correspondiente, incluyendo ingresos brutos, patrimonio, consumos, compras, consignaciones y demás criterios establecidos oficialmente. Por eso, para determinar si una persona debía declarar, es necesario revisar los valores que aplicaban a 2024 y no reutilizar los umbrales de otro año gravable.
Para preparar una declaración, los soportes pueden incluir certificados de ingresos y retenciones, extractos, comprobantes de pagos, facturas, documentos de bienes y deudas, certificados de aportes y soportes de deducciones o beneficios admitidos por la ley. No todos los gastos son deducibles y no toda información prellenada equivale a un dato obligatorio sin revisión. El contribuyente debe contrastar la información reportada por terceros con sus documentos. El objetivo de un calendario tributario es ayudar a cumplir a tiempo; la declaración final depende de los hechos y documentos de cada persona y de la norma del periodo correspondiente.
La DIAN informó además que el año gravable 2024 se declaraba en 2025 y que las fechas de las personas naturales se asignaban según los dos últimos dígitos del NIT. Para agosto, los primeros vencimientos correspondían a contribuyentes con terminaciones iniciales; el calendario extendió el periodo de presentación hasta el 24 de octubre de 2025. Las personas que debían declarar no podían asumir una fecha única para todos los NIT.
Los umbrales tributarios para el año gravable 2024 eran históricos y deben aplicarse solo al analizar ese periodo. Para una obligación actual, el contribuyente debe verificar los valores en UVT, la información de ingresos y patrimonio y el calendario del año gravable respectivo. No se deben trasladar automáticamente los topes monetarios de 2024 a ejercicios posteriores, porque la UVT y las reglas pueden cambiar.
Cómo leer el calendario sin confundir periodos
El calendario tributario separa las obligaciones por tipo de contribuyente y por fecha de vencimiento. Para personas naturales, la asignación por los últimos dígitos del NIT permite distribuir las presentaciones en un periodo escalonado. El contribuyente debía identificar su terminación y contrastarla con el calendario oficial, en lugar de guiarse por la fecha de otra persona o por una publicación sin contexto. La fecha para presentar y la fecha para pagar pueden estar relacionadas, pero no son conceptos intercambiables: deben revisarse las instrucciones aplicables a cada obligación.
También es importante distinguir el periodo de los hechos económicos del momento en que se presenta la declaración. En este caso, los ingresos y demás datos corresponden al año gravable 2024, mientras que la presentación y los vencimientos se ubicaron en 2025. Esa distinción evita que se usen topes, formularios o fechas de un ejercicio distinto. Los certificados y soportes ayudan a reconstruir la información declarada y a responder preguntas posteriores sobre los datos reportados.
Como los vencimientos de 2025 ya pertenecen a un calendario pasado, la noticia conserva valor histórico y documental, pero no constituye un cronograma vigente. Para obligaciones de otros periodos se deben consultar las fechas y parámetros que publique la DIAN para el año respectivo. La autoridad puede actualizar calendarios y valores, por lo que copiar una fecha anterior sin verificarla puede llevar a incumplimientos. El año gravable, la obligación específica y la terminación del NIT son los datos que permiten ubicar correctamente una fecha en el calendario citado.