Contraloría de Bogotá actualizó el procedimiento para tramitar derechos de petición y denuncias fiscales
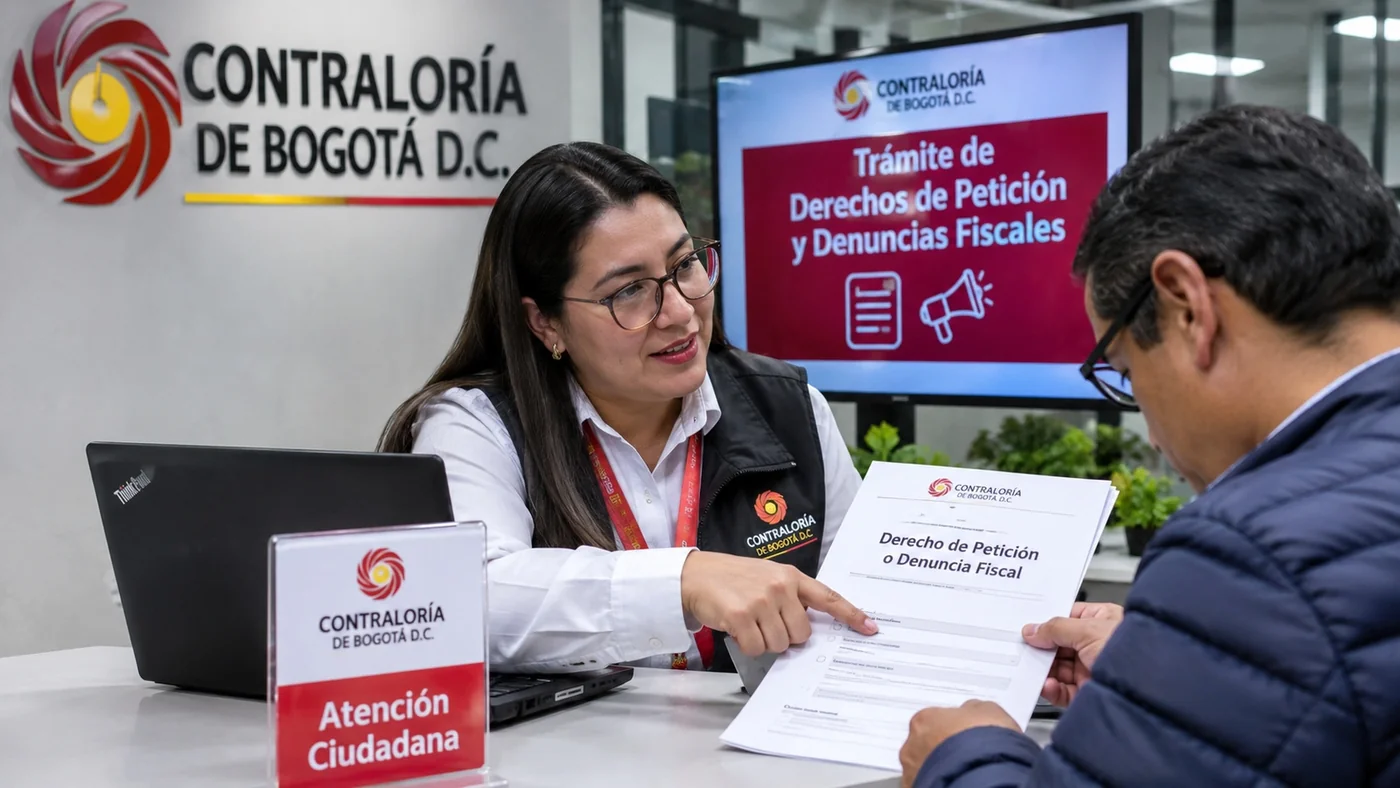
El ajuste administrativo buscó ordenar la recepción, clasificación, atención y seguimiento de las comunicaciones que presentan los ciudadanos. El derecho de petición permite solicitar información, documentos, decisiones o la intervención de una autoridad dentro de sus competencias.
Nuevo procedimiento para peticiones y denuncias fiscales en Bogotá
La Contraloría de Bogotá actualizó en febrero de 2025 el procedimiento para tramitar derechos de petición y denuncias fiscales ante el organismo de control. El ajuste administrativo buscó ordenar la recepción, clasificación, atención y seguimiento de las comunicaciones que presentan los ciudadanos. Un procedimiento interno claro puede ayudar a identificar el área competente, distinguir entre una solicitud de información y una denuncia sobre posible daño a los recursos públicos, y mantener trazabilidad de la respuesta.
La actualización de la Contraloría de Bogotá reúne el procedimiento para derechos de petición y denuncias fiscales. Aunque ambos mecanismos permiten poner un asunto en conocimiento institucional, tienen objetos y requisitos diferentes: una petición busca una respuesta y una denuncia fiscal pone hechos con posible relevancia fiscal en conocimiento del órgano de control.
La Contraloría actualizó la recepción y el seguimiento de comunicaciones
El derecho de petición permite solicitar información, documentos, decisiones o la intervención de una autoridad dentro de sus competencias. Una denuncia fiscal, en cambio, comunica hechos que podrían justificar una actuación de vigilancia fiscal y requiere datos que permitan identificar lo ocurrido, los recursos involucrados y los soportes disponibles. No toda inconformidad contractual o administrativa constituye automáticamente un daño fiscal; corresponde a la Contraloría valorar si los hechos están dentro de su competencia y qué actuación resulta procedente.
Entidades responsables y canales oficiales
La actualización de un procedimiento interno de la Contraloría puede cambiar cómo se reciben, clasifican y siguen peticiones o denuncias fiscales, pero no modifica por sí sola los requisitos constitucionales del derecho de petición ni convierte toda queja en una denuncia fiscal. Para presentar una denuncia fiscal conviene describir hechos verificables, recursos públicos presuntamente afectados, entidad involucrada y soportes disponibles; para una petición general, debe formularse una solicitud clara y dejarse constancia de radicación. Los dos trámites pueden tener objeto y rutas diferentes.
Si el ciudadano no recibe respuesta, conviene conservar la constancia de radicación y calcular el plazo con base en la normativa aplicable al tipo de solicitud. Una denuncia fiscal debe exponer hechos que puedan relacionarse con la gestión de recursos públicos; no es lo mismo que una inconformidad personal con la actuación de una oficina.### Cómo distinguir y preparar cada comunicación
La finalidad del escrito define la ruta. En un derecho de petición, la persona plantea una solicitud concreta: pedir un documento, consultar información, obtener una respuesta sobre una actuación o solicitar que la autoridad intervenga dentro de sus atribuciones. Conviene identificar a quién se dirige, exponer brevemente los hechos relevantes y formular preguntas o solicitudes separadas. Si se piden varios documentos, especificarlos ayuda a que la respuesta sea verificable. La persona debe conservar una copia íntegra del escrito y el comprobante que permita establecer cuándo y por qué canal fue recibido.
Una denuncia fiscal tiene otro propósito: informar hechos que podrían comprometer la gestión de recursos públicos. Para facilitar su evaluación, debe explicar qué ocurrió, en qué lugar y periodo, qué entidad o contrato podría estar relacionado y por qué se considera que hay recursos públicos involucrados. Los soportes disponibles —por ejemplo, documentos públicos, fotografías o comunicaciones obtenidas legítimamente— pueden ayudar a ubicar los hechos. No es necesario atribuir delitos ni afirmar como probado un daño que aún debe investigarse; corresponde al órgano de control establecer si existe competencia y qué actuación procede. Una queja por el trato recibido o una disputa privada no se convierte automáticamente en denuncia fiscal por presentarse ante la Contraloría.
Seguimiento y alcance del procedimiento
El ajuste interno de recepción y clasificación busca que las comunicaciones se distribuyan y sigan dentro de la entidad. Por ello, es útil indicar desde el inicio si se presenta una petición, una denuncia fiscal o ambas comunicaciones con pretensiones diferenciadas. Si el mismo documento contiene varios asuntos, separarlos en apartados puede permitir que cada uno se remita al área correspondiente sin confundir su objeto. La radicación acredita el envío y permite hacer seguimiento, pero no significa que la entidad haya aceptado los hechos denunciados ni que vaya a iniciar una actuación específica.
Cuando una persona no obtiene respuesta o considera que la contestación dejó una solicitud sin resolver, debe revisar la constancia de radicación, la fecha, el contenido de lo solicitado y el tipo de comunicación presentada. Los plazos dependen de la naturaleza de la petición y de las reglas aplicables; no conviene aplicar un único término a todos los trámites. En una denuncia, la información de seguimiento puede diferir de la respuesta a una petición, pues la entidad debe proteger actuaciones y verificar competencia. Tener organizados el escrito, los anexos y las comunicaciones facilita acreditar el trámite y formular una solicitud posterior de manera precisa. Cuando la comunicación se remite a otra dependencia por competencia, conservar el registro del traslado ayuda a entender quién debe responder y desde qué fecha se hace el seguimiento. En todos los casos, es mejor separar hechos comprobables de opiniones y evitar adjuntar datos personales de terceros que no sean necesarios.